
Na tej stronie
Dane sprawdzono:
Miasto czy przedmieścia
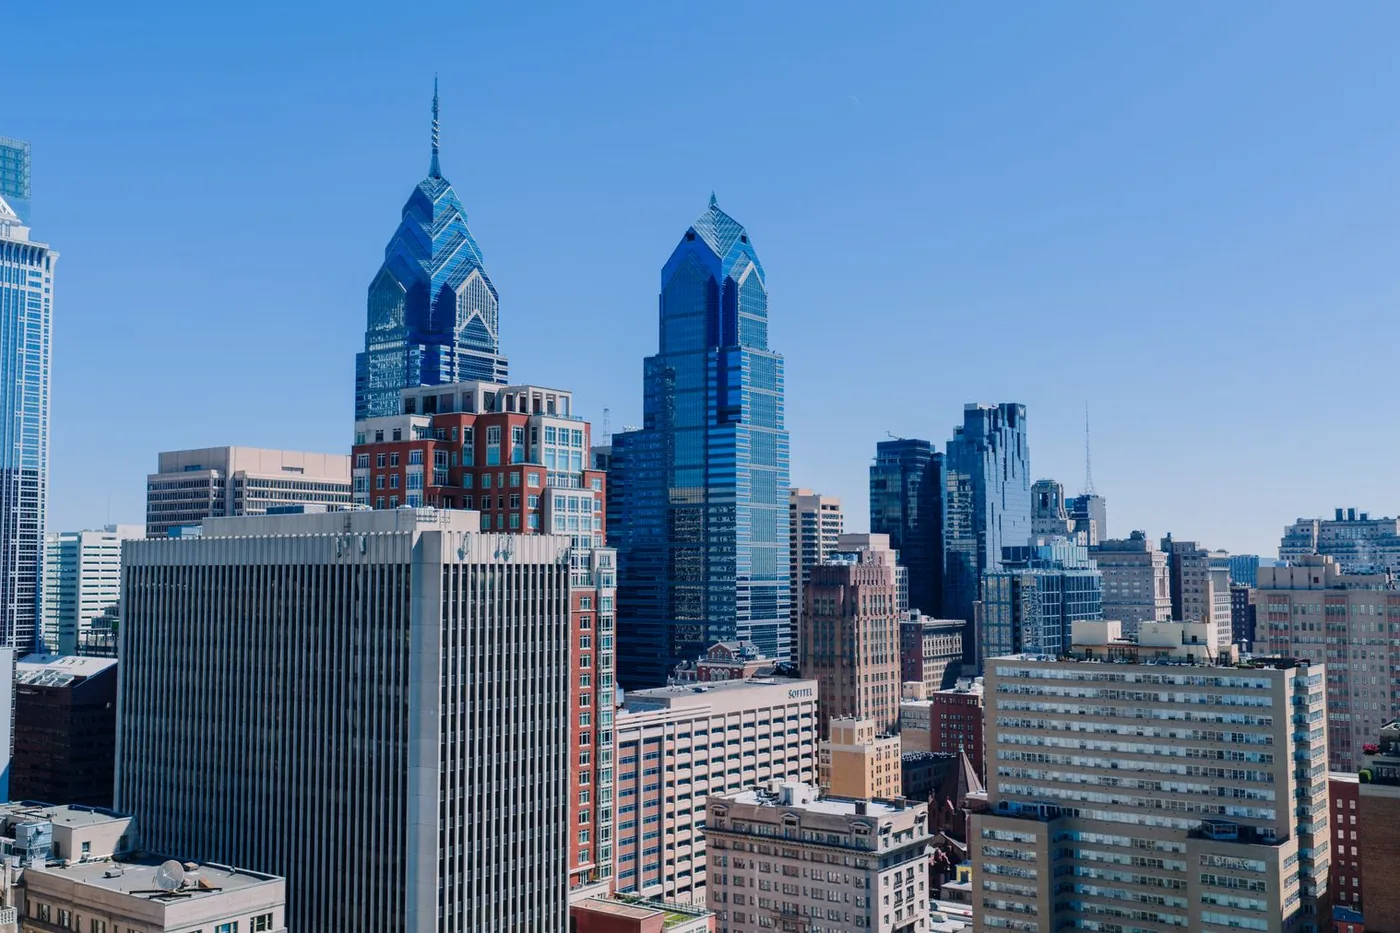
Sama Philadelphia to miasto domów szeregowych (row houses): wąskich ceglanych kamienic w zabudowie szeregowej, które Europejczykowi wydadzą się znajome. Przedmieścia, w hrabstwach Montgomery, Delaware, Chester i Bucks oraz wzdłuż linii kolejowej zwanej Main Line, oferują domy wolnostojące i osobne okręgi szkolne, każdy z własnymi stawkami property tax.
Wybór wpływa na coś więcej niż dom. Miasto pobiera wage tax od rezydentów bez względu na to, gdzie pracują, i od nierezydentów, którzy pracują w mieście, w wysokości odpowiednio 3,735% i 3,425% od lipca 2026 roku, oprócz liniowego podatku dochodowego Pennsylvanii w wysokości 3,07%. Ktoś, kto mieszka i pracuje na przedmieściach, nie płaci żadnej z miejskich stawek, choć gminy na przedmieściach mają własne podatki lokalne.
Chcesz poznać liczby dla swojej sytuacji?
Analiza hipoteczna pokazuje, jakie kredyty pasują do twojego statusu, ile gotówki potrzebujesz i co załatwić w pierwszej kolejności.
Property tax i ulgi
Stawka miasta wynosi 1,3998% wartości podatkowej, a domy są wyceniane według wartości rynkowej. Przy domu o wartości podatkowej 400 000 $ to 5 599 $ rocznie według naszych obliczeń. Właściciele mieszkający we własnym domu mogą odliczyć 100 000 $ od wartości podatkowej dzięki homestead exemption, co obniża ten sam rachunek do 4 199 $. Rachunki wysyła się w grudniu, a termin płatności przypada na koniec marca.
Nowe domy mogą mieć dziesięcioletnią ulgę (abatement), która obniża podatek od wartości budynku według skali malejącej. To realna oszczędność w pierwszych latach i realny wzrost później, a ulga przechodzi razem z nieruchomością. Zapytaj o datę początku ulgi i policz podatek bez niej.
Finansowanie
Limit conforming w hrabstwie Philadelphia to krajowy poziom bazowy 832 750 $ na 2026 rok, z dużym zapasem powyżej większości cen. Europejczyk legalnie przebywający na wizie może uzyskać kredyt konwencjonalny na tych samych warunkach co obywatel USA, z zastrzeżeniem ustalenia statusu przez kredytodawcę i jego własnych wymogów. Kupujący mieszkający za granicą korzystają z foreign national loans. Zobacz, jak twój status decyduje o kredycie.
Zaplanuj transfer tax w gotówce. Przy 4,578% ceny to duża suma nawet po podziale ze sprzedającym i jest płatna przy settlement razem z pozostałymi kosztami closing.
Wynajem i spadek
Długie najmy wymagają licencji na wynajem. Krótkie najmy poniżej 30 dni w nieruchomości, która nie jest twoim głównym miejscem zamieszkania, wymagają licencji na wynajem z oznaczeniem hotelowym i zoningu dla zakwaterowania odwiedzających, z podatkiem hotelowym 8,5% od przychodów.
Pennsylvania ma podatek od spadków (inheritance tax) zamiast podatku spadkowego (estate tax). Pobiera się go od tego, co otrzymują spadkobiercy: nic od pozostałego przy życiu małżonka, 4,5% od dzieci i innych zstępnych w linii prostej, 12% od rodzeństwa i 15% od pozostałych. Dla właściciela, który nie jest rezydentem USA, obowiązują także federalne zasady podatku spadkowego dla nierezydentów, z progiem składania deklaracji 60 000 $ aktywów w USA. Zasięgnij porady, zanim wybierzesz sposób posiadania nieruchomości.
Kontynuuj poszukiwania
Źródła (16)
Liczby i zasady podane na tej stronie sprawdziliśmy w tych źródłach dnia 3 października 2026. Oprocentowanie, ceny i lokalne przepisy się zmieniają, więc zanim podejmiesz zobowiązanie, potwierdź wszystko, na czym się opierasz.
- Bright MLS, raport o rynku mieszkaniowym za sierpień 2026
- City of Philadelphia, Real Estate Tax (podatek od nieruchomości)
- City of Philadelphia, Homestead Exemption
- City of Philadelphia, wyceny nieruchomości na 2027 rok
- City of Philadelphia, ulgi w podatku od nieruchomości (property tax abatements)
- City of Philadelphia, wniosek o ulgę dla nowych budynków mieszkalnych
- City of Philadelphia, Realty Transfer Tax
- Pennsylvania Department of Revenue, realty transfer tax
- Pennsylvania Department of Revenue, podatek dochodowy od osób fizycznych
- Pennsylvania Department of Revenue, inheritance tax (podatek od spadków)
- City of Philadelphia, Wage Tax (podatek od wynagrodzeń)
- City of Philadelphia, krótkoterminowy wynajem nieruchomości
- CFPB, czy potrzebuję prawnika przy closing
- University of Pennsylvania, fakty o uczelni
- Philadelphia International Airport, siatka połączeń na lato 2026
- FHFA, conforming loan limits na 2026 rok
Kto przygotował ten przewodnik. Bas Terpstra przygotowuje, sprawdza i zatwierdza każdy przewodnik, korzystając z narzędzi AI i źródeł publicznych jako punktu wyjścia. Przepisy i liczby się zmieniają, więc traktuj to jako informacje ogólne i potwierdź szczegóły dla swojej sytuacji.
Ta strona zawiera ogólne informacje i nie stanowi osobistego doradztwa finansowego, prawnego, podatkowego ani imigracyjnego. Nic tu nie jest ofertą i nie obiecujemy żadnego oprocentowania, kwoty kredytu, decyzji kredytowej ani wyniku w sprawie wizy. Dostępność kredytu hipotecznego zależy od statusu imigracyjnego, dochodów, scoringu kredytowego, wyceny nieruchomości i kryteriów kredytodawcy, a zasady dotyczące kredytów, podatków i przepisy lokalne się zmieniają. Skonsultuj się z licencjonowanym amerykańskim kredytodawcą, prawnikiem imigracyjnym i doradcą podatkowym z doświadczeniem transgranicznym. Nieruchomość stanowiąca zabezpieczenie kredytu może być zagrożona, jeśli raty nie będą spłacane.