
New England
Massachusetts
Property tax fissata comune per comune, closing condotti da un avvocato e norme statali su fosse settiche, vernici al piombo ed estate tax che sorprendono chi compra una seconda casa.
Scopri questa destinazioneTi trasferisci dall'UE o dal Regno Unito, o stai comprando una seconda casa negli Stati Uniti? Scopri quali prestiti sono adatti al tuo status e quanto costa nel posto dove vuoi vivere, poi fatti abbinare senza impegno a uno specialista statunitense.
Scegli una destinazione per vedere quanto costano le case, cosa paghi in più e quali prestiti sono adatti al tuo status. Ogni guida porta alla stessa analisi del finanziamento.
Property tax fissata comune per comune, closing condotti da un avvocato e norme statali su fosse settiche, vernici al piombo ed estate tax che sorprendono chi compra una seconda casa.
Scopri questa destinazione
Un prezzo mediano vicino a 860.000 $, una property tax che cambia a ogni confine comunale e un'esenzione che spetta solo a chi vive nella casa che possiede.
Scopri questa destinazione
Terra di case per le vacanze con aliquote basse e prezzi alti, un 2% di land bank sulle isole, norme sulle fosse settiche e un'assicurazione costiera da mettere in conto.
Scopri questa destinazione
Prezzi più bassi di Boston, un sistema di property tax che favorisce chi vive nella casa e nuove imposte statali rivolte alle seconde case e agli affitti brevi.
Scopri questa destinazione
Lo Stato preferito dai compratori stranieri. Nessuna imposta sul reddito, ma una property tax che si azzera quando compri, un'assicurazione da sistemare presto e regole sugli affitti decise strada per strada.
Scopri questa destinazione
Il primo mercato statunitense per i compratori stranieri. Case intorno a 650.000 e 680.000 $, un anno di condo invenduti a Miami-Dade e finanziatori che passano al setaccio ogni edificio.
Scopri questa destinazione
Prezzi mediani intorno a 439.000 $, voli diretti per l'Europa e regole di zonizzazione sugli affitti brevi che cambiano tra la città, la Orange County e la Osceola County.
Scopri questa destinazione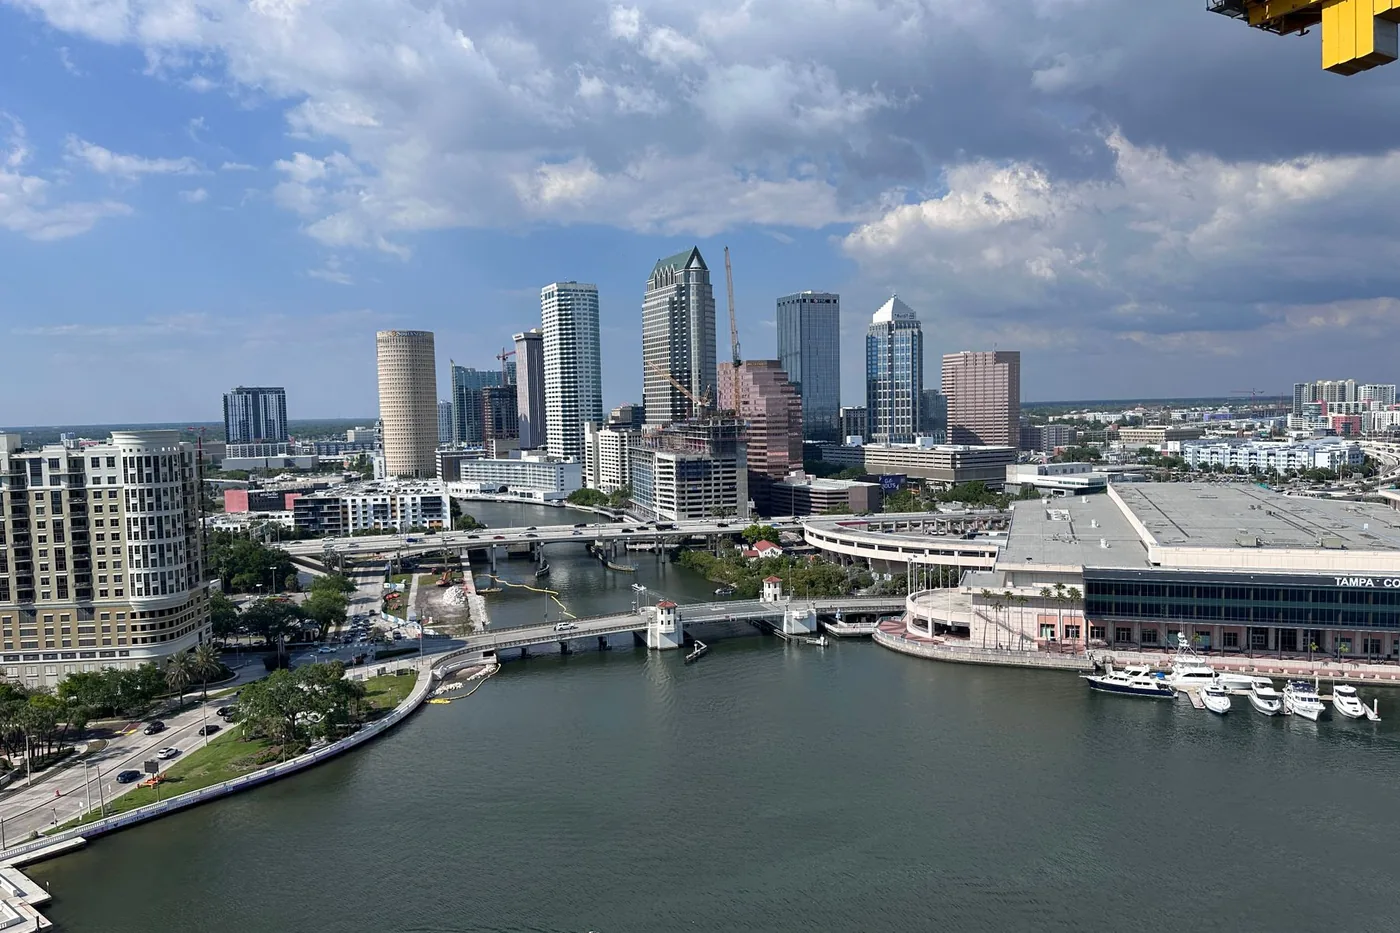
Case mediane a 410.000 $, quattro rotte europee dall'aeroporto di Tampa, affitti minimi mensili a Clearwater e una reale esposizione alle alluvioni dopo gli uragani del 2024.
Scopri questa destinazione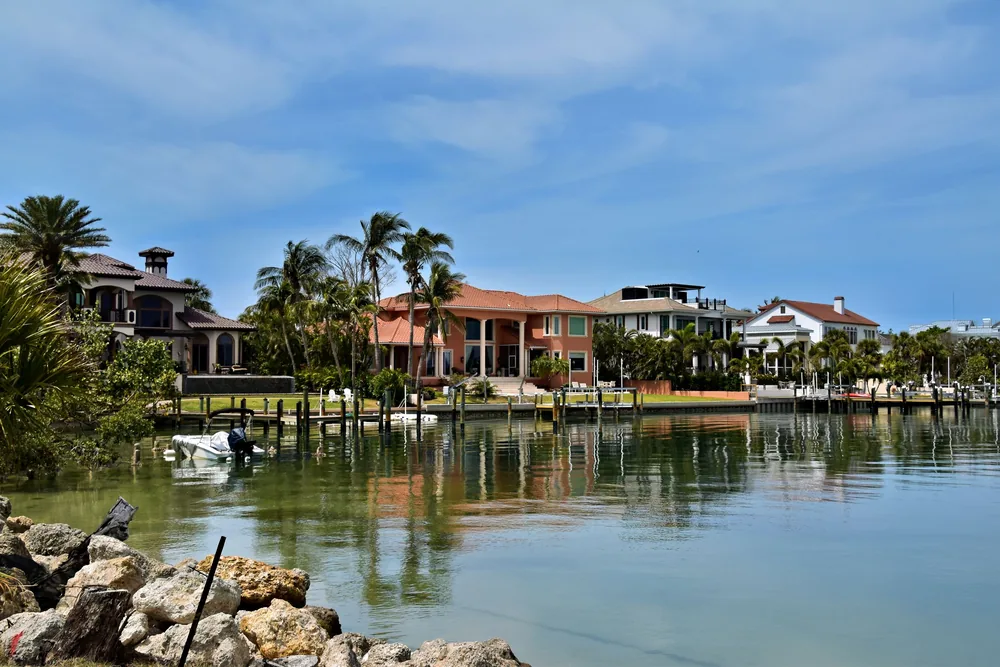
Case sulla costa del Golfo intorno a 470.000 e 495.000 $, soggiorni minimi che cambiano tra città, contea e isola, e quote di distretto nelle comunità pianificate.
Scopri questa destinazione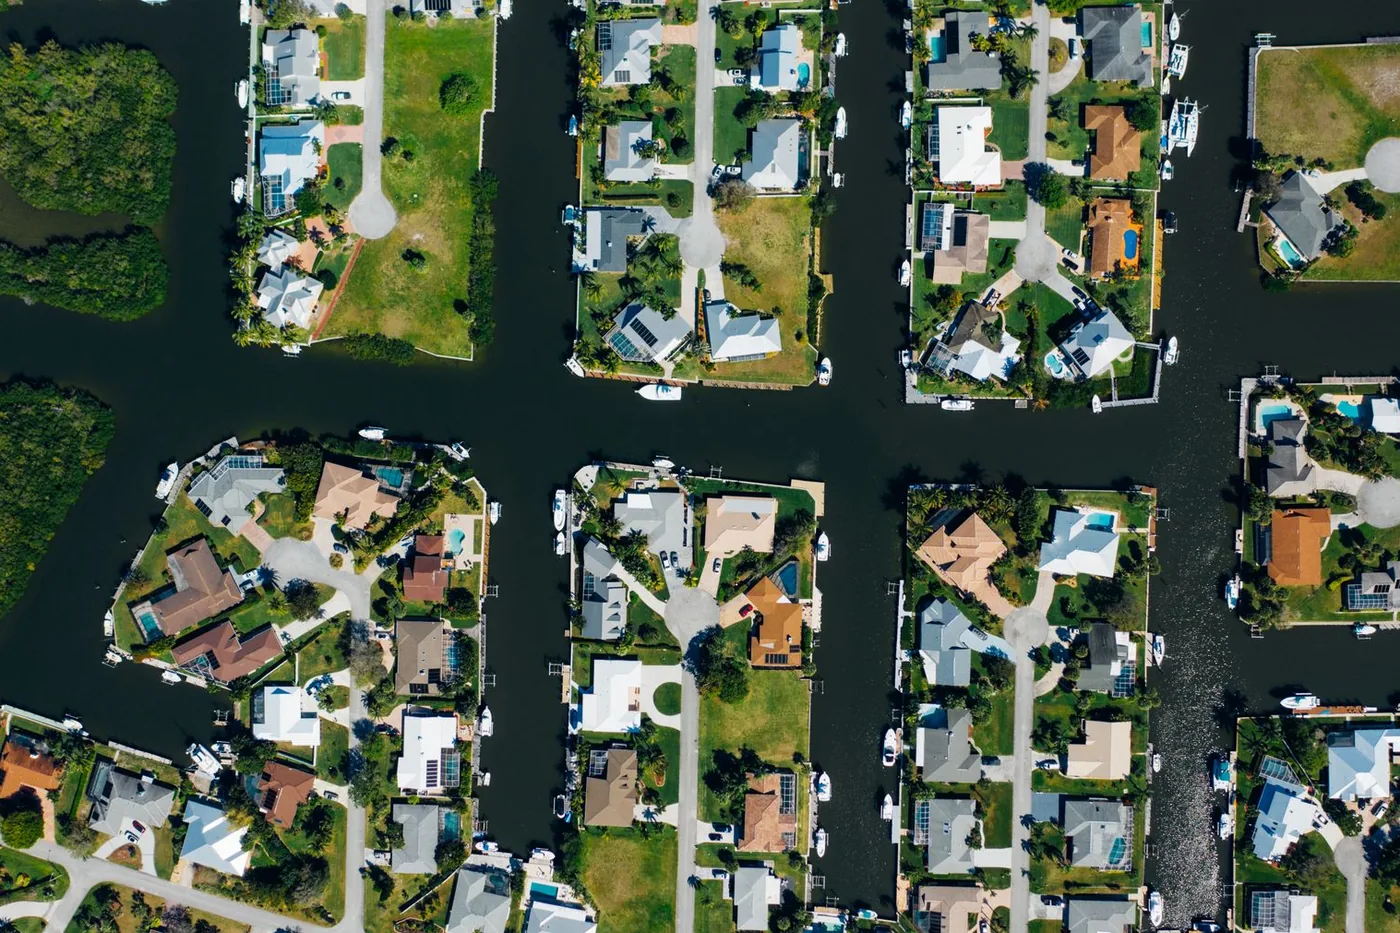
Il mercato più tedesco della Florida. Case a Cape Coral a 380.000 $, a Naples a 760.000 $, un contributo per le utenze di oltre 33.000 $ su alcuni lotti e regole sulle alluvioni dopo l'uragano Ian.
Scopri questa destinazione
Un patrimonio abitativo limitato dalla legge sull'evacuazione per gli uragani, assicurazione contro il vento tramite Citizens, regole sulla quota di riferimento per le alluvioni e una soglia di 28 giorni per gli affitti per vacanze.
Scopri questa destinazione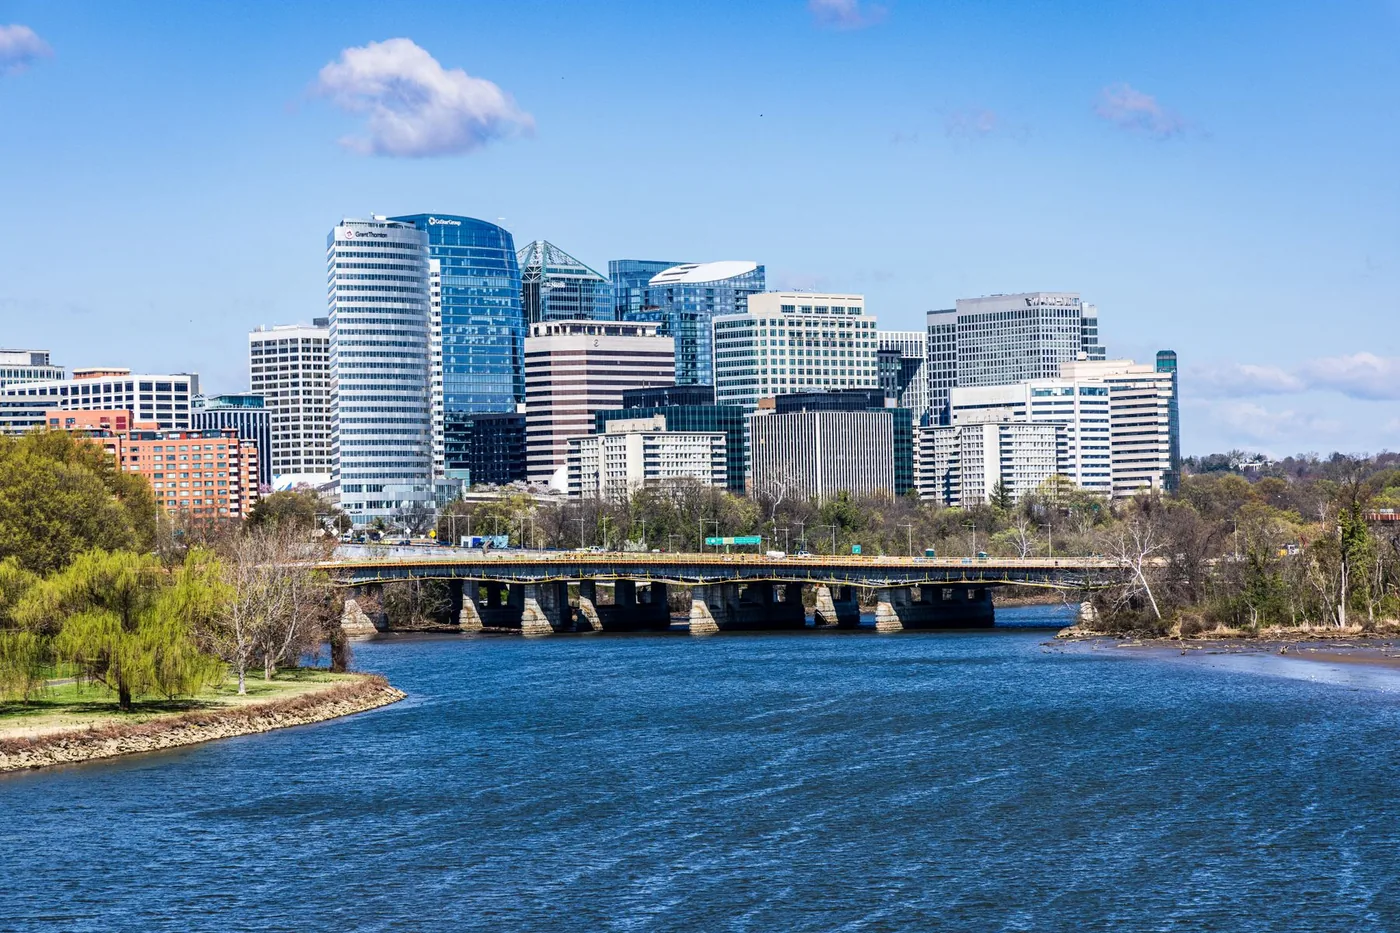
Prezzi mediani da 680.000 $ a 770.000 $, aliquote diverse sulle due sponde del Potomac, una tassa annuale sull'auto in Virginia e limiti severi agli affitti brevi.
Scopri questa destinazione
Co-op o condo, una mansion tax da 1 milione di $, mortgage recording tax di circa il 2% e una nuova sovrattassa annuale sugli appartamenti che non sono un'abitazione principale.
Scopri questa destinazione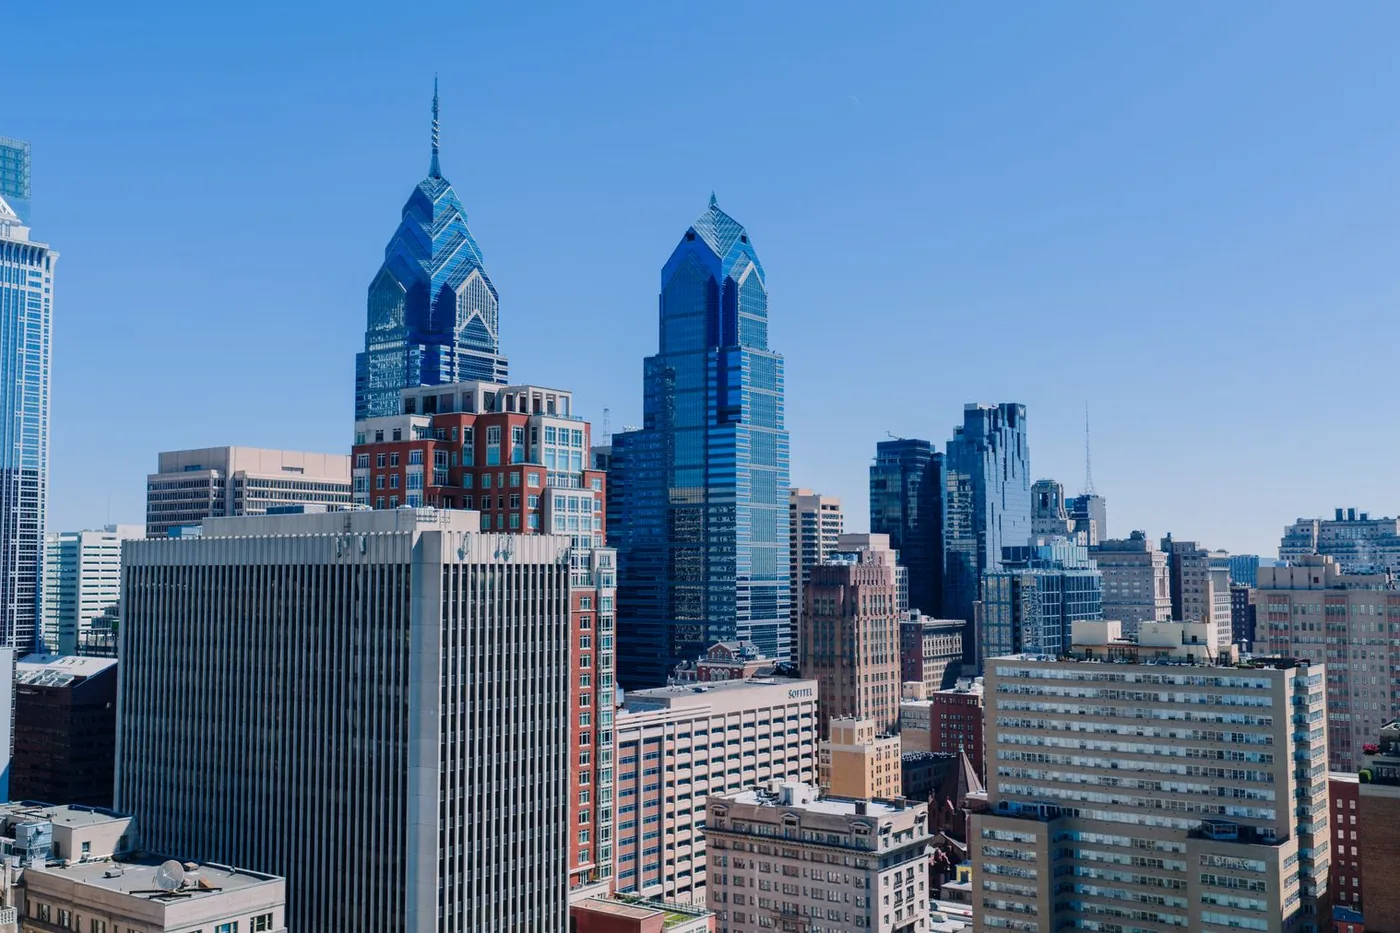
Una mediana metropolitana di 425.000 $, una transfer tax del 4,578% di solito divisa con il venditore, una wage tax sui redditi da lavoro in città e un'agevolazione fiscale sulle case nuove.
Scopri questa destinazione
Una mediana di contea vicina a 947.000 $, una property tax fissata dall'anno d'acquisto e l'assicurazione contro terremoti e incendi da sistemare prima dell'offerta.
Scopri questa destinazione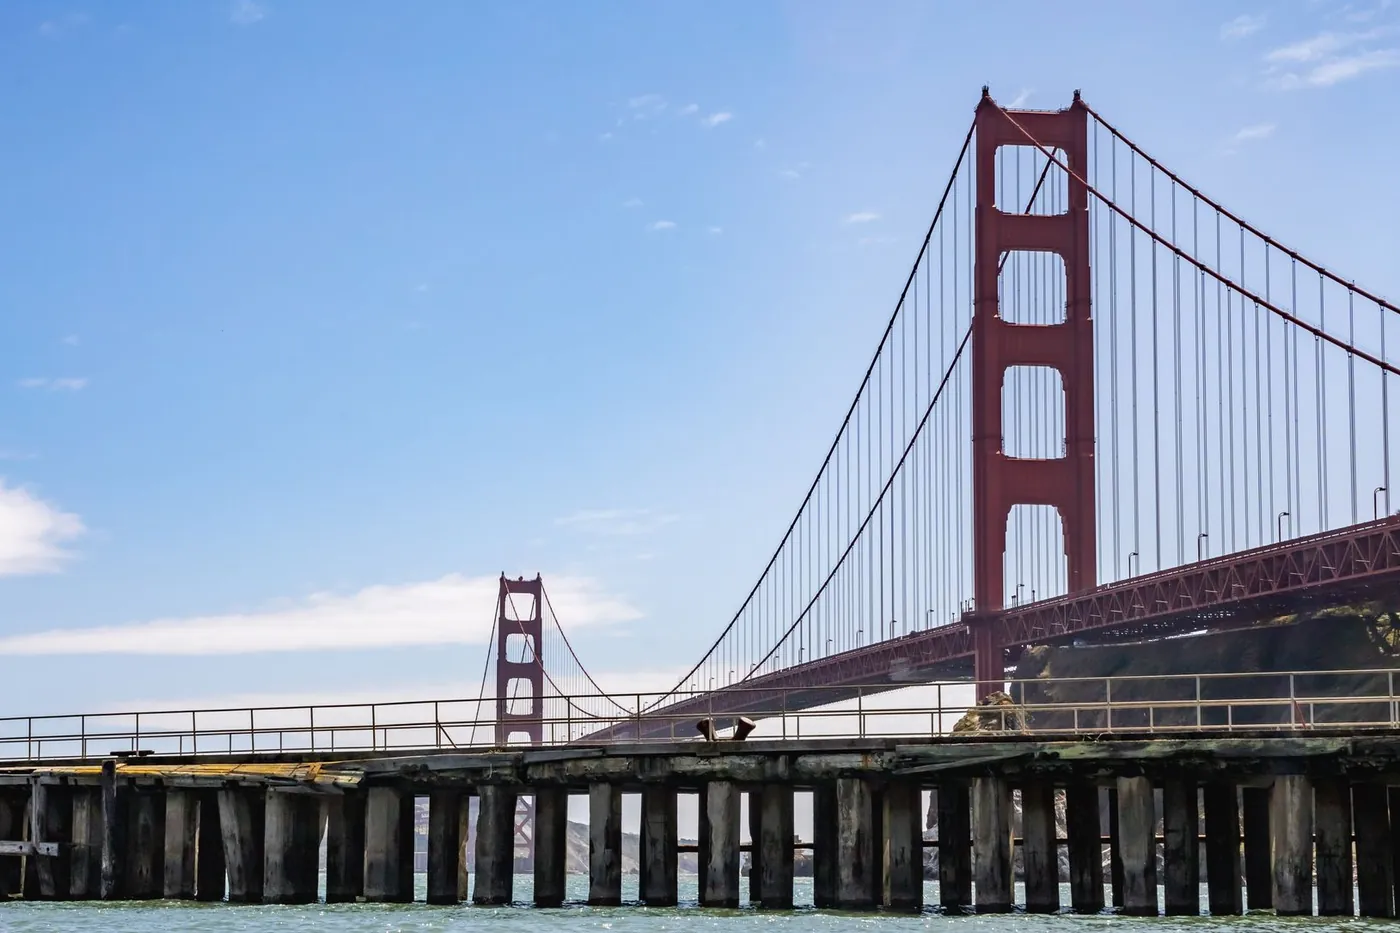
Case con mediane da 1,3 a 2,3 milioni di $ in quattro contee, mutui jumbo, una property tax che si azzera al tuo prezzo d'acquisto e una copertura sismica con franchigie elevate.
Scopri questa destinazione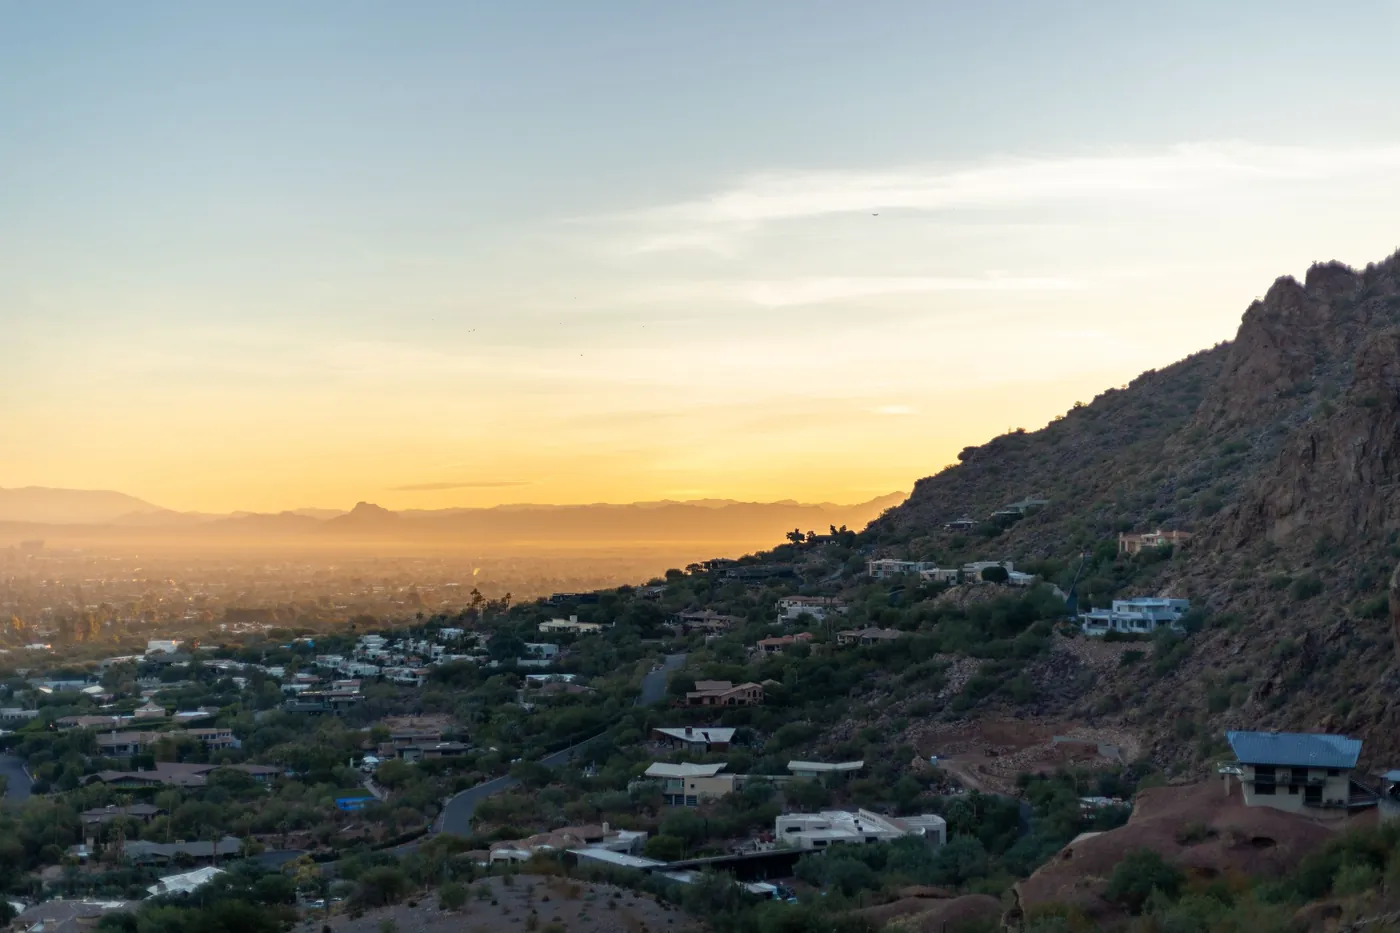
Un prezzo di listino mediano vicino a 475.000 $, una property tax intorno allo 0,44% del valore e regole su acqua, caldo e affitti vacanza che cambiano da comunità a comunità.
Scopri questa destinazione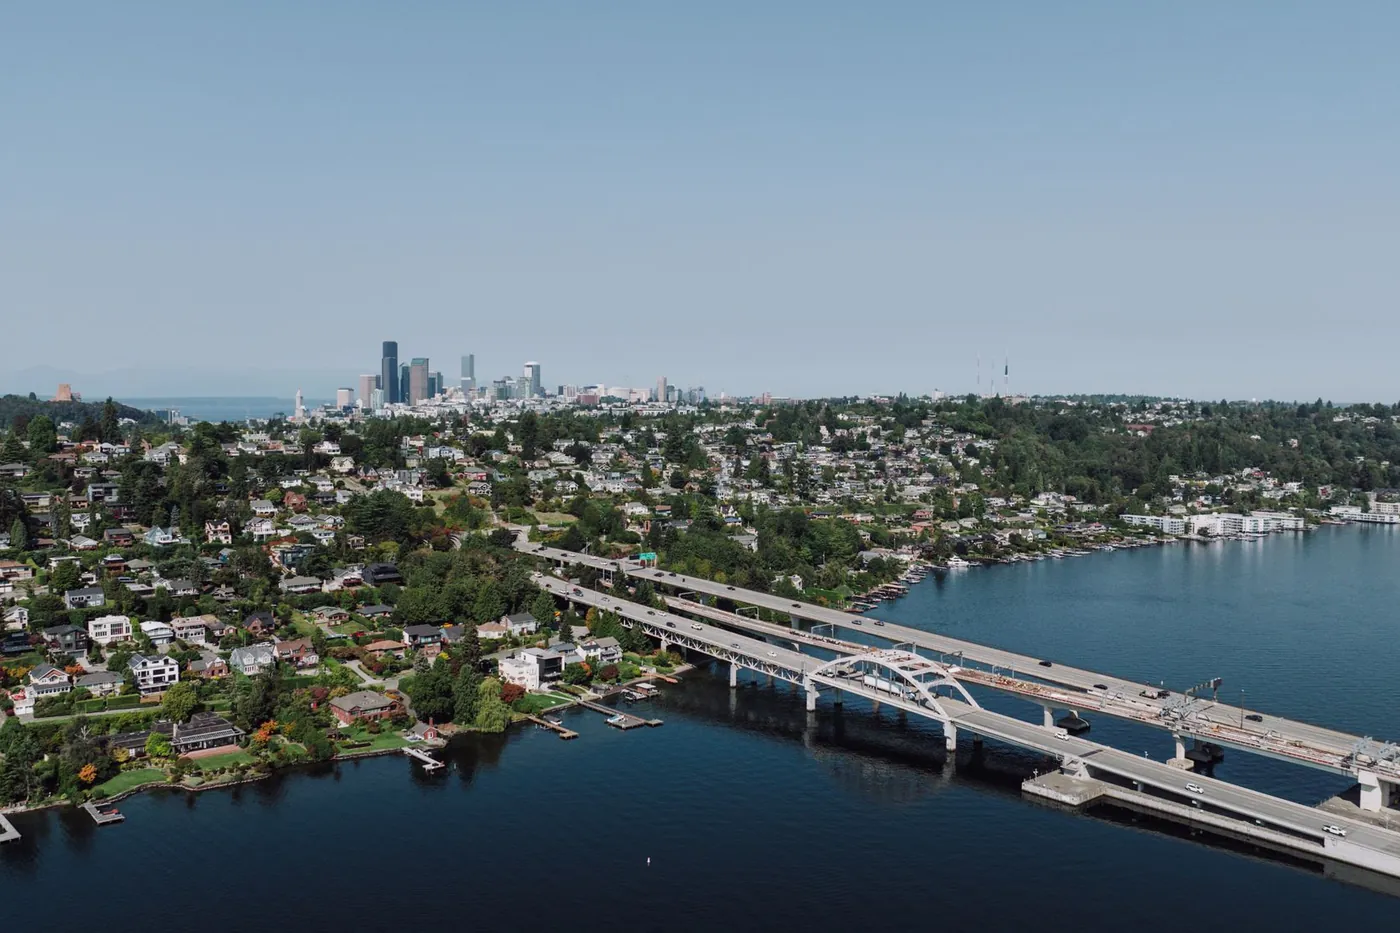
Una mediana della King County vicina a 845.000 $, nessuna imposta statale sul reddito per ora, un'imposta di successione che raggiunge i non residenti e una copertura sismica che si compra a parte.
Scopri questa destinazione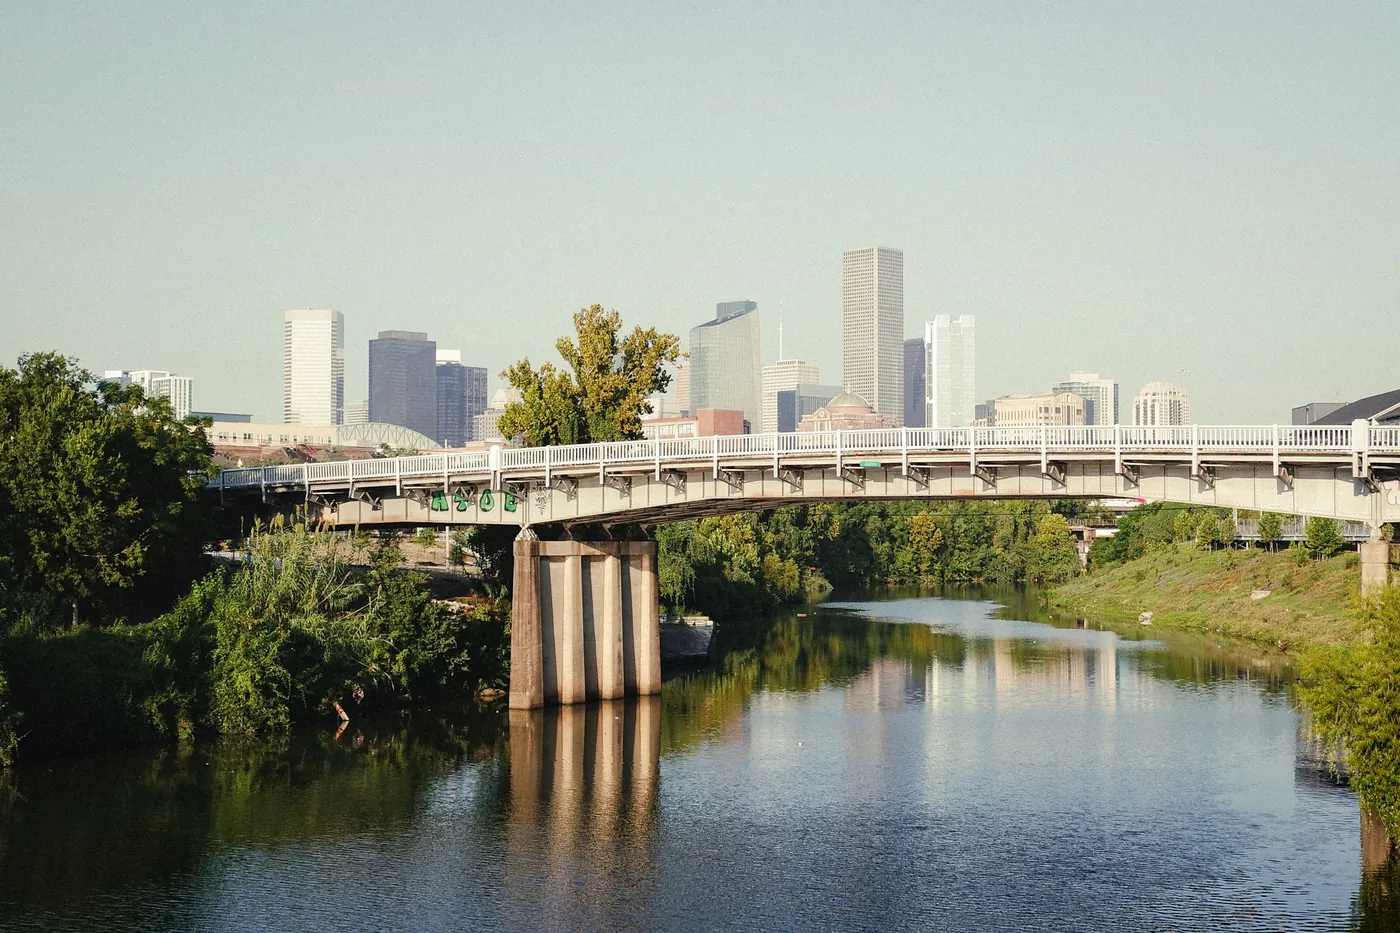
Una casa mediana intorno a 330.000 $, property tax di circa l'1,5% del valore, distretti MUD nelle nuove periferie e un rischio alluvioni che ogni acquirente deve verificare.
Scopri questa destinazione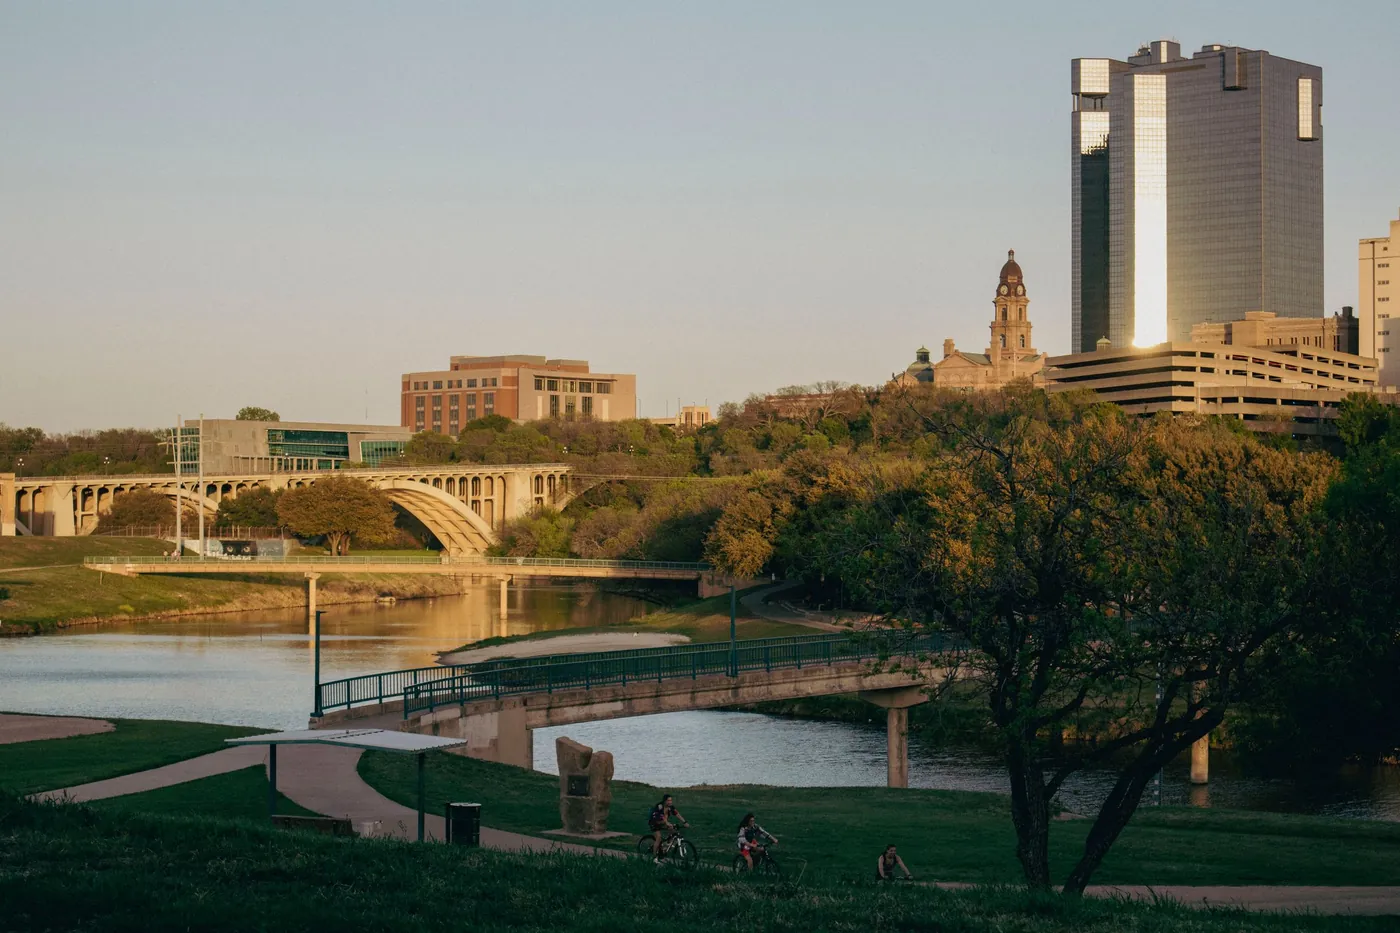
Trasferimenti aziendali, un prezzo mediano a Dallas intorno a 449.000 $, property tax del Texas che varia da un distretto scolastico all'altro, assicurazione contro la grandine e la legge 2025 sugli acquirenti stranieri.
Scopri questa destinazione
Un prezzo mediano di vendita vicino a 400.000 $, un avvocato a ogni closing, una property tax calcolata sul 40% del valore e un'imposta statale sul reddito fissa del 4,99%.
Scopri questa destinazione
Un prezzo mediano intorno a 428.000 $ nell'area di Charlotte, rivalutazioni catastrali delle contee nel 2027, closing gestiti da un avvocato e un'imposta statale sul reddito a aliquota unica del 3,99%.
Scopri questa destinazione
Un prezzo mediano in città intorno a 426.000 $, property tax rivalutata a cicli di tre anni, avvocati al closing e regole sugli affitti brevi che dipendono dall'edificio.
Scopri questa destinazioneLa maggior parte delle domande nasce da una di tre situazioni. Se riconosci la tua, sei nel posto giusto.
Ti trasferisci con un visto sponsorizzato dal datore di lavoro, con una green card o tramite l'immigrazione familiare. Il tuo status decide quali prestiti statunitensi ti sono accessibili, quindi il piano finanziario segue il piano di immigrazione e non il contrario.
Parla del mio trasferimento →Stai costruendo un'attività negli Stati Uniti, per esempio come investitore con visto da trattato E-2, e vuoi una casa vicina. Da sapere subito: comprare una casa non dà alcun visto, quindi l'immobile e il percorso di immigrazione richiedono ciascuno un proprio piano.
Analizza i miei piani →Hai messo da parte risparmi o il valore di una casa europea per questo progetto. Ora vuoi sapere come trasferire l'anticipo (down payment), gestire la valuta e mostrare a un finanziatore statunitense da dove arrivano esattamente i fondi.
Scopri fin dove arrivano i miei fondi →Tre passaggi, e a ogni passaggio decidi tu se continuare.
Descrivi a grandi linee il tuo trasferimento: dove, quando e la casa che hai in mente.
Il tuo status di immigrazione decide quali prestiti statunitensi ti sono accessibili. Individuiamo i percorsi realistici, la liquidità che ti serve e i documenti da preparare.
Ti presentiamo un finanziatore o un consulente statunitense abilitato che lavora nella tua destinazione. Una prima conversazione non comporta alcun impegno.
Conosci un team alla mano, che prima ascolta, spiega in italiano chiaro il passaggio dal finanziamento immobiliare europeo a quello statunitense e coinvolge la competenza americana giusta per la tua situazione.
E continuiamo a crescere. Scopri di più su di noi
La nostra rete e i partner che collaborano con noi:
Assistenza lungo tutto l'acquisto
Noi ti aiutiamo con il finanziamento. Cerchi anche aiuto per cercare casa, visitarla e concludere l'acquisto? Property Guidance Network è la nostra rete di specialisti certificati PGN per l'assistenza all'acquisto. Sul sito di PGN vedi i paesi in cui la rete è attiva.
Capisci quali prestiti sono adatti al tuo status, di quanta liquidità hai bisogno e cosa organizzare per primo, prima di firmare un contratto di acquisto.
Avvia la mia analisi del finanziamentoQuando ci si trasferisce in un altro paese, ciò che si apprezza di più è un ordine chiaro dei passaggi, un quadro onesto di ciò che è sostenibile e qualcuno che lo spieghi in una lingua che si capisce.
Categorie di visto, punteggi di credito e closing costs possono sembrare poco familiari. Queste risposte sono un punto di partenza, non una decisione di credito né consulenza personale legale, fiscale o in materia di immigrazione.
Tutte le cifre indicate sono un orientamento generale per il 2026 e non costituiscono in alcun modo un'offerta. Ogni finanziamento dipende dal tuo status di immigrazione, dal punteggio di credito, dal reddito, dalla perizia e dai criteri del finanziatore. Non forniamo consulenza legale, fiscale o in materia di immigrazione: rivolgiti a un finanziatore statunitense abilitato, a un avvocato dell'immigrazione e a un consulente fiscale con esperienza transfrontaliera. Un immobile che garantisce un prestito può essere a rischio se le rate non vengono pagate.
Prima di prenotare viaggi per cercare casa o di firmare un contratto di acquisto, stabilisci quali prestiti sono adatti al tuo status, di quanta liquidità hai bisogno e quale percorso merita un approfondimento.
Racconta a grandi linee i tuoi piani. Una prima analisi può individuare i probabili vincoli, i documenti utili e lo specialista di cui hai bisogno dopo. Non è un'offerta di mutuo, ma dà alla tua ricerca una base più solida, e una prima conversazione con uno specialista non comporta alcun impegno.