
Sur cette page
Chiffres vérifiés le
Ce que coûtent les logements
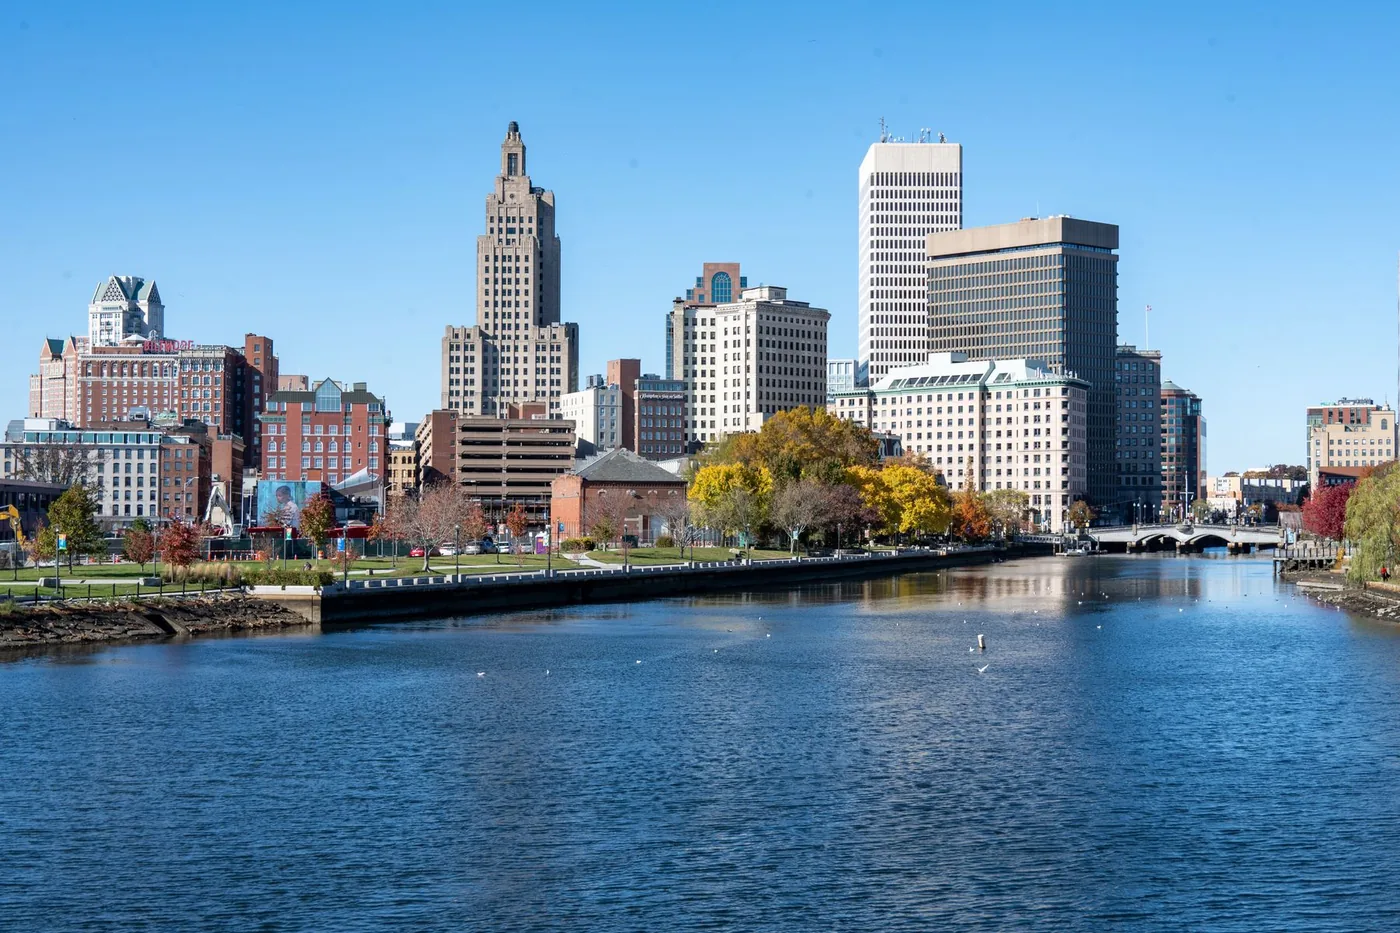
Le prix de vente médian en août 2026 était de 532 781 $ dans tout le Rhode Island et de 581 365 $ dans la ville de Providence, tous types de logements, en hausse d'environ 7 % sur un an. C'est environ un tiers de moins que la ville de Boston. Le plafond de prêt conforming dans le comté de Providence est le plafond de base national de 832 750 $ pour 2026 : la plupart des achats ici entrent donc sans difficulté dans le cadre des prêts standard.
Envie de chiffres adaptés à votre situation ?
L'étude de financement montre quels prêts correspondent à votre statut, de combien de liquidités vous avez besoin et ce qu'il faut organiser en premier.
La property tax récompense ceux qui habitent la maison
Chacune des 39 villes et communes de l'État fixe son propre taux par tranche de 1 000 $ de valeur imposable. Providence va plus loin et en fixe deux. Pour l'exercice fiscal 2026, une maison individuelle est taxée à 8,40 $ si le propriétaire l'habite et à 14,60 $ sinon. Les petits immeubles de deux à cinq logements, courants dans la ville, sont taxés à 7,55 $ s'ils sont occupés par leur propriétaire et à 14,00 $ dans le cas contraire.
Pour quelqu'un qui déménage, c'est une bonne nouvelle une fois que vous avez demandé le taux réservé aux propriétaires occupants. Pour un Européen qui achète une résidence secondaire ou un investissement, cela signifie que la ligne de taxe de votre budget doit reprendre le chiffre le plus élevé. Ailleurs, le taux résidentiel de Warwick est de 12,70 $ pour l'exercice fiscal 2026 et celui de Cranston de 14,52 $ pour l'exercice fiscal 2026-27.
Résidences secondaires au-dessus d'un million de dollars
À partir du 1er juillet 2026, l'État prélève une taxe supplémentaire sur les biens résidentiels de grande valeur qui ne sont pas occupés par leur propriétaire la majeure partie de l'année, largement surnommée d'après une célèbre propriétaire d'une maison à Watch Hill. D'après les consignes de la Division of Taxation telles que résumées, elle s'élève à 2,50 $ pour 500 $ de valeur imposable au-delà de 1 million de dollars, soit 0,5 % de l'excédent par an, et les logements loués à des locataires sont traités différemment de ceux laissés vides. Nous n'avons pas pu ouvrir les pages de la Division elle-même lors de la vérification de cette page : considérez donc le détail comme à confirmer. Si vous visez une maison côtière au-dessus de ce niveau, abordez le sujet avec votre avocat dès le départ.
La realty conveyance tax (taxe de transfert immobilier) de l'État, payée lors du changement de propriétaire, a aussi été relevée en octobre 2025, avec un palier supérieur au-delà d'un seuil rapporté à 824 000 $ pour 2026. Votre avocat de closing vous donnera le chiffre exact pour votre transaction.
Points pratiques pour les acheteurs européens
- Chauffage. Environ 30 % des foyers du Rhode Island se chauffent au mazout, presque quatre fois le taux national. Renseignez-vous sur la cuve, son âge et les factures de combustible de l'hiver dernier.
- Inondation. Une grande partie des logements se trouve près de la baie ou de l'océan. L'assurance habitation standard ne couvre pas l'inondation, et un prêteur adossé à une garantie fédérale exigera une assurance inondation en zone à haut risque.
- Immeubles de plusieurs logements. Acheter une maison de deux ou trois logements, en habiter un et louer les autres est une façon courante de commencer ici. Les prêteurs la traitent autrement qu'une maison individuelle : dites-le donc lorsque vous demandez une pre-approval (pré-accord).
- Voyage. L'aéroport local n'a aucun vol sans escale vers l'Europe. Prévoyez de passer par Boston Logan.
Impôts de l'État
Le Rhode Island taxe le revenu en trois tranches, 3,75 %, 4,75 % et 5,99 % en 2026, et a son propre impôt sur les successions (estate tax), avec un seuil rapporté à environ 1,84 million de dollars pour 2026. Comme pour tout bien américain détenu par une personne qui n'est pas résidente américaine, les règles fédérales de l'estate tax pour les non-résidents s'appliquent aussi, avec un seuil de déclaration de 60 000 $ d'actifs américains. Parlez à un conseiller spécialisé en situations transfrontalières avant de décider de la manière de détenir le bien.
Poursuivre vos recherches
Sources (14)
Les chiffres et les règles de cette page ont été vérifiés le 3 octobre 2026 auprès de ces sources. Les taux, les prix et les règles locales évoluent : vérifiez tout ce sur quoi vous vous appuyez avant de vous engager.
- Redfin, marché du logement dans le Rhode Island (août 2026)
- Redfin, marché du logement à Providence (août 2026)
- Ville de Providence, recueil des ordonnances approuvées de l'exercice fiscal 2026 (taux d'imposition)
- Ville de Warwick, taux d'imposition en vigueur
- Ville de Cranston, taux d'imposition
- Ville de Providence, locations de courte durée
- Rhode Island Division of Taxation, non-owner occupied property tax
- What's Up Newp, les changements fiscaux 2026 dans le Rhode Island
- Tax Foundation, taux d'impôt sur le revenu des États 2026
- FHFA, plafonds des prêts conforming pour 2026
- Brown University, présentation
- Rhode Island T.F. Green International Airport, destinations desservies
- US Energy Information Administration, profil du Rhode Island
- FEMA, assurance inondation
Qui a réalisé ce guide. Bas Terpstra conçoit, relit et approuve chaque guide, avec des outils d'IA et des sources publiques comme point de départ. Les règles et les chiffres évoluent : ces informations sont générales, vérifiez les détails pour votre situation.
Cette page présente des informations générales et ne constitue pas un conseil financier, juridique, fiscal ou en matière d'immigration adapté à votre situation. Rien ici n'est une offre, et aucun taux, montant de prêt, accord de financement ni issue de demande de visa n'est promis. L'obtention d'un prêt immobilier dépend du statut d'immigration, des revenus, de l'historique de crédit, de l'expertise de valeur et des critères du prêteur, et les règles en matière de prêt, de fiscalité et au niveau local évoluent. Consultez un prêteur américain agréé, un avocat en droit de l'immigration et un conseiller fiscal spécialisé en situations transfrontalières. Tout bien donné en garantie d'un prêt peut être menacé si les échéances ne sont pas payées.