
Sur cette page
Chiffres vérifiés le
Financement
La plupart des acheteurs ici achètent une résidence secondaire ou un bien locatif tout en vivant à l'étranger. La voie habituelle est donc un foreign national loan (prêt pour acheteurs vivant hors des États-Unis) avec un apport (down payment) plus élevé : voir comment ils fonctionnent. Le plafond de prêt « conforming » est de 832 750 $ dans les deux comtés. De nombreuses maisons de Naples le dépassent et exigent un prêt jumbo si vous êtes un emprunteur résident.
Soyez précis sur l'usage lorsque vous faites votre demande. Un logement que vous occupez une partie de l'année et que vous gardez sous votre propre contrôle est une résidence secondaire. Une maison confiée à un gestionnaire de location la majeure partie de l'année est un bien locatif d'investissement, avec des conditions de prêt différentes. Selon les règles de Fannie Mae pour les emprunteurs résidents, les revenus de location de courte durée ne sont comptés qu'à 50 %, et seulement pour un bien d'investissement d'une seule unité légalement autorisé à la location courte.
Envie de chiffres adaptés à votre situation ?
L'étude de financement montre quels prêts correspondent à votre statut, de combien de liquidités vous avez besoin et ce qu'il faut organiser en premier.
Cape Coral : vérifiez les réseaux avant la vue
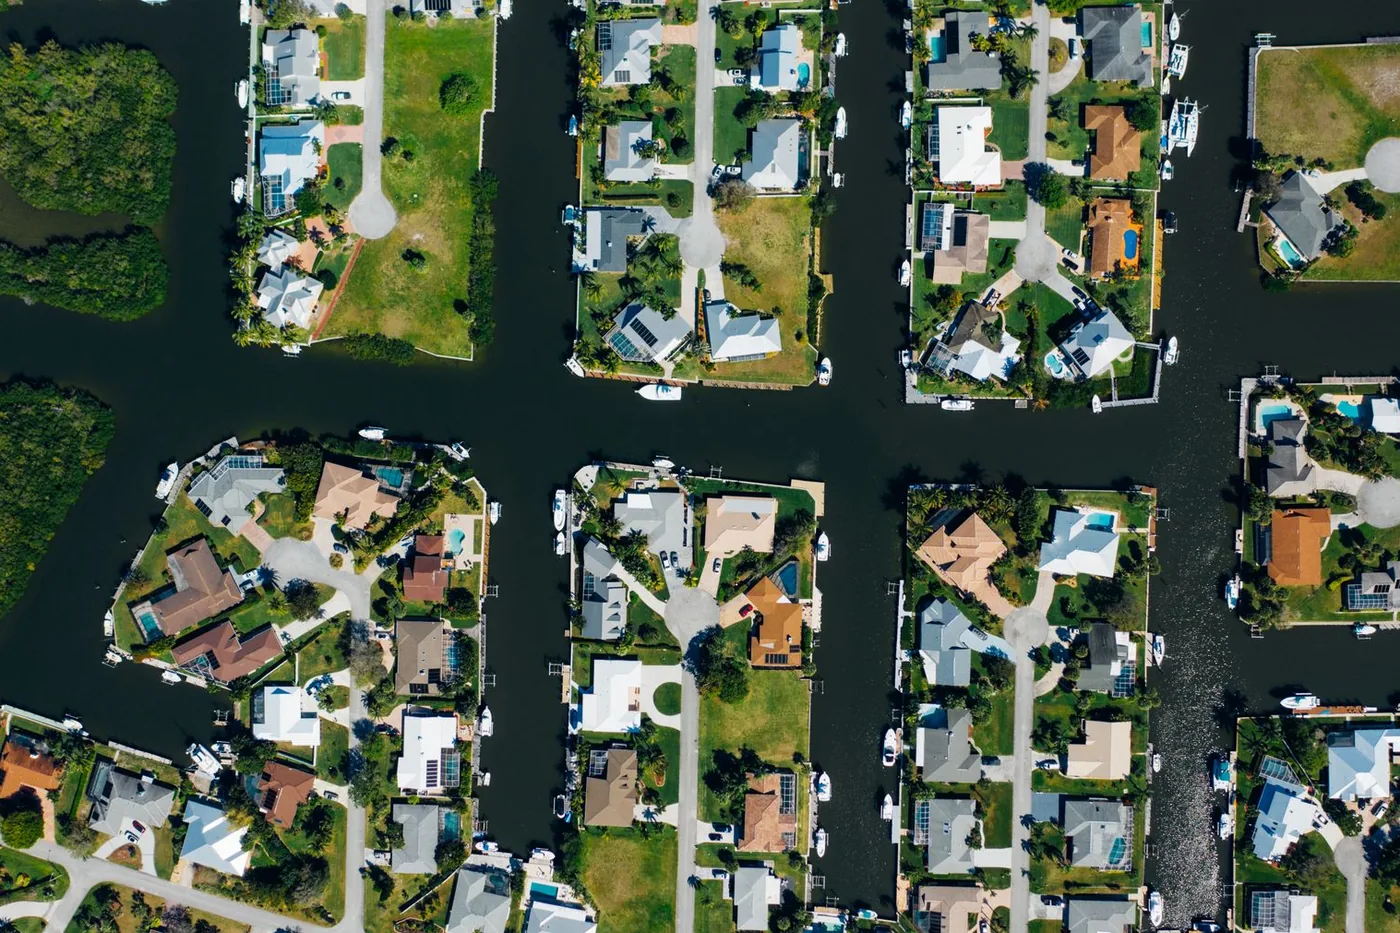
Cape Coral a été dessinée comme un quadrillage de canaux et de terrains, et la ville continue d'étendre les conduites d'eau, d'assainissement et d'irrigation secteur par secteur. Quand les conduites arrivent, les propriétaires reçoivent une facture correspondante. Pour le secteur North 1 West, la ville publie une somme de 26 617 $ pour le prolongement des conduites sur un terrain standard de 10 000 square feet (pieds carrés), des capital facility charges de 6 750 $, et le raccordement sur votre propre terrain coûte encore 2 000 à 2 500 $. Les biens bâtis doivent se raccorder dans les 180 jours suivant la notification.
Une maison située dans un secteur non encore desservi dépend aujourd'hui d'un puits et d'une fosse septique, et devra payer cette facture plus tard. Une maison d'un secteur achevé peut avoir sa participation soldée ou encore en cours de paiement par échéances. Demandez laquelle de ces situations s'applique, par écrit, et faites confirmer par votre closing agent ce qui vous est transféré.
Crue, surélévation et reconstruction
Cette côte a subi de plein fouet l'ouragan Ian en 2022. La conséquence durable pour les acheteurs est la règle des 50 %. Le comté de Lee définit le « substantial damage » comme un dommage dont la réparation coûterait 50 % ou plus de la valeur marchande de la structure, et applique le même critère aux améliorations. Au-delà de ce seuil, l'ensemble du bâtiment doit respecter les règles de crue actuelles, y compris une surélévation à un pied (environ 30 cm) au-dessus de la base flood elevation (cote de référence de crue).
Une maison basse et ancienne en zone inondable peut passer pour une bonne affaire et se transformer en reconstruction. Demandez l'elevation certificate, la zone inondable, l'historique d'assurance et le dossier des permis, et obtenez des devis d'assurance crue et vent avant la fin de votre période d'inspection. Un prêteur exigera cette couverture en zone à haut risque.
Location
- Cape Coral. Chaque location est enregistrée chaque année, à 350 $ pour un bien loué à court terme, défini comme une location de six mois ou moins. La ville fixe une durée minimale de séjour pour les locations de courte durée : confirmez le chiffre en vigueur auprès du greffe municipal.
- Ville de Naples. Durées de location de 30 jours ou plus, sauf qu'un bien peut être loué pour moins de 30 jours trois fois par an. La plupart des copropriétés relèvent de la même règle ou d'une règle plus stricte.
- Partie non incorporée du comté de Collier. L'enregistrement des locations de vacances de courte durée est obligatoire, après l'obtention de la licence de l'État, et le numéro d'enregistrement doit figurer dans les annonces.
Les séjours courts sont taxés à 11 % dans le comté de Collier et à 11,5 % dans le comté de Lee. Les revenus locatifs d'un propriétaire non résident sont imposés par les États-Unis à 30 % du montant brut, sauf si vous optez pour une imposition sur le revenu net et déposez une déclaration chaque année.
S'y rendre
L'aéroport international du sud-ouest de la Floride, à Fort Myers, affiche une seule destination européenne, Francfort, desservie par Discover Airlines. Les autres acheteurs européens passent en général par une plateforme de correspondance américaine, ou volent vers Tampa, Orlando ou Miami et font la route en voiture.
Poursuivre vos recherches
Sources (14)
Les chiffres et les règles de cette page ont été vérifiés le 3 octobre 2026 auprès de ces sources. Les taux, les prix et les règles locales évoluent : vérifiez tout ce sur quoi vous vous appuyez avant de vous engager.
- Florida Realtors, synthèse du marché d'août 2026 par agglomération
- Florida Realtors, 2025 Profile of International Residential Transactions in Florida
- Tax Foundation, taxes foncières par État et par comté
- Ville de Cape Coral, Utilities Extension Project, questions fréquentes
- Ville de Cape Coral, coûts de la participation North 1 West
- Ville de Cape Coral, enregistrement des biens locatifs
- Ville de Cape Coral, Waterfront Living Guide
- Ville de Naples, règles de location
- Comté de Collier, enregistrement des locations de vacances de courte durée
- Comté de Lee, substantial improvement et règle des 50 %
- Florida Department of Revenue, taux locaux de la taxe sur la location touristique (formulaire DR-15TDT)
- Florida Department of Revenue, discretionary sales surtax 2026 (formulaire DR-15DSS)
- FHFA, plafonds des prêts conforming pour 2026
- Lee County Port Authority, point sur les liaisons aériennes, décembre 2025
Qui a réalisé ce guide. Bas Terpstra conçoit, relit et approuve chaque guide, avec des outils d'IA et des sources publiques comme point de départ. Les règles et les chiffres évoluent : ces informations sont générales, vérifiez les détails pour votre situation.
Cette page présente des informations générales et ne constitue pas un conseil financier, juridique, fiscal ou en matière d'immigration adapté à votre situation. Rien ici n'est une offre, et aucun taux, montant de prêt, accord de financement ni issue de demande de visa n'est promis. L'obtention d'un prêt immobilier dépend du statut d'immigration, des revenus, de l'historique de crédit, de l'expertise de valeur et des critères du prêteur, et les règles en matière de prêt, de fiscalité et au niveau local évoluent. Consultez un prêteur américain agréé, un avocat en droit de l'immigration et un conseiller fiscal spécialisé en situations transfrontalières. Tout bien donné en garantie d'un prêt peut être menacé si les échéances ne sont pas payées.