

Comprar una vivienda en
New York
New York es la compra que los europeos más suelen hacer mal, porque parece comprar un piso en cualquier gran ciudad, y no lo es. La mayoría de los apartamentos son participaciones en una sociedad, los impuestos al cierre suman varios puntos porcentuales y, desde 2026, la ciudad cobra un recargo anual sobre las viviendas de valor elevado en las que no vive nadie.
Todo sobre comprar en New York City
Respuestas breves en esta página. La guía completa incluye el detalle, las cifras y las fuentes.
La compra y el préstamo
Cómo transcurre una compra aquí y qué préstamos encajan.
- Cómo se desarrolla la compra
Precios, impuestos y seguros
Lo que cuestan las viviendas y lo que pagas además.
- Cuánto cuestan las viviendas
- Impuestos al cierre
- Ser propietario sin residir: tres costes que los residentes no tienen
- Impuesto de sucesiones e inundaciones
Empieza por el tipo de inmueble
En el resto de Estados Unidos, un piso es un condominio. En New York City, buena parte del parque de apartamentos es cooperativo. La Attorney General de New York explica la diferencia con sencillez: en un co-op, el comprador adquiere participaciones de una sociedad, y esas participaciones llevan aparejado un contrato de arrendamiento a largo plazo (proprietary lease) sobre un apartamento concreto. En un condominio, el propietario posee la unidad misma como bien inmueble, con una cuota indivisa de las zonas comunes.
Las consecuencias afectan a todo lo demás de esta página:
- Aprobación y normas. Un co-op lo gestiona una junta directiva (board) conforme a sus estatutos (by-laws) y a su contrato de arrendamiento, y esos documentos fijan las condiciones en asuntos como el subarriendo. Cada edificio es distinto, y no conocerás las reglas hasta que tu abogado las lea.
- Financiación. El préstamo sobre un co-op se garantiza con participaciones, no con un inmueble. Según las normas de Fannie Mae, ese préstamo solo está disponible para una vivienda habitual o una segunda residencia, no para una inversión.
- Impuestos al cierre. El mortgage recording tax se cobra sobre las hipotecas que gravan un bien inmueble. El mansion tax y el impuesto de transmisión de la ciudad se aplican tanto a los apartamentos de co-op como a las casas y los condos.
- Coste mensual. Los propietarios de un co-op pagan una cuota de mantenimiento (maintenance) según sus participaciones. El propietario de un condo paga gastos comunes (common charges) más una factura aparte de property tax.
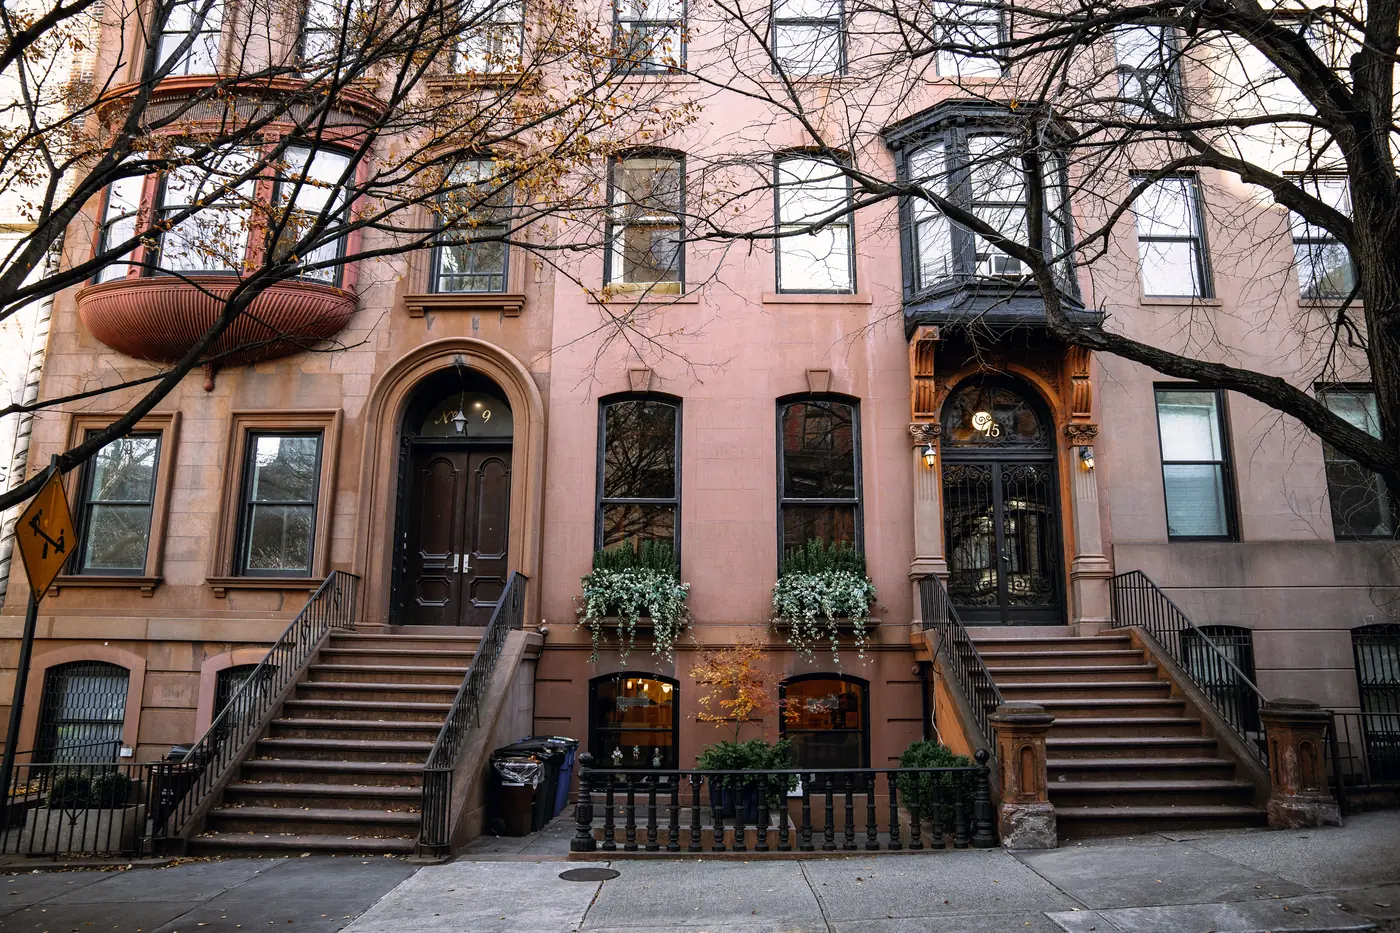
New York City de un vistazo
Cifras revisadas el
No es una decisión de préstamo: un especialista estadounidense confirma qué se aplica a tu situación.
| Precios de la vivienda en 2025 | Casa unifamiliar mediana: 950.000 $ en Brooklyn, 830.000 $ en Queens, 710.000 $ en Staten Island, 660.000 $ en el Bronx y 7,4 millones de dólares en Manhattan (NYC Department of Finance). |
|---|---|
| Las afueras en 2025 | Precio de venta residencial mediano: Westchester, 925.000 $; Nassau, 840.000 $; Suffolk, 695.000 $ (estado de New York). |
| Límite del préstamo en 2026 | 1.209.750 $ para una vivienda de una sola unidad en Manhattan y Brooklyn. |
| Impuestos del comprador al cierre | Mansion tax del 1 % a partir de 1 millón de dólares, que sube por tramos hasta el 3,9 % con 25 millones. Impuesto de registro de la hipoteca (mortgage recording tax) de 2,05 $ a 2,175 $ por cada 100 $ prestados en casas y condos. |
| Segundas residencias | A partir de enero de 2027, la ciudad factura cada año un Non-Primary Residence Surcharge sobre las viviendas de alto valor que no son la residencia principal de nadie. |
| Alquiler de corta duración | No está permitido alquilar un apartamento entero por menos de 30 días, aunque seas el propietario. |
| Vuelos a casa | Más de veinte aerolíneas europeas operan en el JFK. |
Antes de hacer una oferta en New York
- Decide entre co-op y condo teniendo en cuenta el uso que le vas a dar.
- Contrata a un abogado inmobiliario de New York antes de hacer una oferta.
- Pide al abogado que lea los estatutos (by-laws), el contrato de arrendamiento (proprietary lease) o el plan de oferta (offering plan).
- Pide por escrito una estimación de los gastos de cierre, incluidos el mansion tax y el mortgage recording tax.
- Comprueba si se aplicaría el Non-Primary Residence Surcharge.
- Da por hecho que no habrá abatement ni ingresos por alquiler de corta duración si no va a ser tu residencia principal.
- Confirma si el préstamo es conforming o jumbo, y si el prestamista financia co-ops.
- Pide asesoramiento sobre el impuesto de sucesiones de New York y el federal antes de decidir cómo titularás el inmueble.
- 100+personas nos eligen cada mes
- 5miembros fijos en el equipo
- 10+especialistas en nuestra red
- 15+socios colaboradores
Y seguimos creciendo. Más sobre nosotros
Nuestra red y nuestros socios colaboradores:
Inicia tu análisis para New York City
Cuéntanos el esquema de tus planes. Un especialista estadounidense que conoce esta zona se pondrá en contacto contigo, sin compromiso.
Preguntas de quienes se mudan desde Europa
Sigue investigando
¿Listo para empezar?
Cuéntanos tus planes y un especialista estadounidense que conoce New York City se pondrá en contacto contigo.
Iniciar mi análisis hipotecarioFuentes (22)
Las cifras y las normas de esta página se contrastaron con estas fuentes el 3 de octubre de 2026. Los tipos, los precios y las normas locales cambian, así que confirma todo aquello en lo que te apoyes antes de comprometerte.
- NYC Department of Finance, ventas anualizadas de 2025 en toda la ciudad
- New York State Department of Taxation and Finance, precio de venta residencial mediano por condado
- New York Attorney General, cooperativas
- New York Attorney General, condominios
- New York Attorney General, cómo entender la junta directiva de un co-op y tratar con ella
- Fannie Mae Selling Guide B4-2.3-04, préstamos sobre participaciones de co-op
- New York State Bar Association, 5 pasos para comprar una vivienda en el estado de New York
- New York State, real estate transfer tax
- New York State, TSB-M-19(1)R, cambios en el transfer tax y el mansion tax
- New York State, mortgage recording tax
- New York State, formulario MT-15, tipos del mortgage recording tax
- NYC Department of Finance, Real Property Transfer Tax
- NYC Department of Finance, tipos del property tax
- NYC Department of Finance, cómo se determina tu valor de mercado
- NYC Department of Finance, abatement del property tax para co-ops y condos
- NYC Department of Finance, Non-Primary Residence Surcharge
- Gobernador de New York, firma del presupuesto del año fiscal 2027 (28 de mayo de 2026)
- NYC Office of Special Enforcement, preguntas frecuentes para futuros anfitriones de alquiler de corta duración
- New York State, estate tax
- Mapas de inundación de NYC
- FHFA, conforming loan limits para 2026
- JFK Airport, aerolíneas